杠杆的另一面:配资资金从哪来,收益又如何被放大?
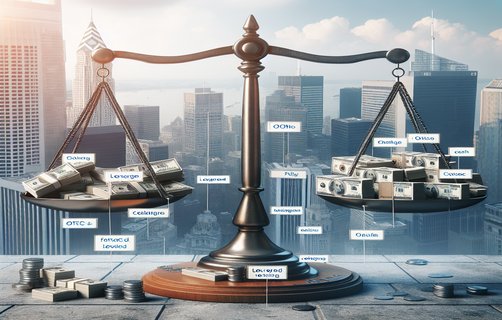
一笔配资,看上去像是给投资账户装上了加速器;真正决定方向的,却是资金来源、合同条款和市场波动。先辨清“钱从哪里来”:合规融资融券由具备相应业务资格的证券公司提供,资金与证券、担保比例及风险处置规则受监管;民间或线上配资则可能来自平台自有资金、关联方借款、资金池乃至层层转借,来源、托管和追偿安排未必透明。平台页面写着“资金充足”,不等于资金安全,更不等于获得监管许可。
成本不能只看宣传的日息。可按“实际占用资金×费率×占用天数”估算利息,再加账户管理费、交易佣金、递延费等可能项目;还要核对费率的年化口径、计费起止日、提前终止费用和逾期条款。若条款含糊,或要求把资金打入个人账户,应暂停操作并核实。中国证监会投资者教育材料反复提示,场外配资可能伴随账户控制、资金挪用和合同纠纷风险;《证券法》及相关监管规则也为证券公司开展融资融券业务设定了资格和规范要求。核查经营主体、业务资质与合同,不能只凭应用界面判断。
杠杆回报的算术很诱人,也很冷酷。假设自有资金10万元,再借入10万元,忽略费用:标的上涨10%,账户资产约增2万元,相对自有资金收益约20%;若下跌10%,损失也约2万元,自有资金可能损失两成。价格继续下探,维持担保比例触线后还可能被要求追加担保或强制平仓,实际亏损会因费用、跳空和成交滑点扩大。所谓“业绩大幅增长”,因此可能只是杠杆放大了行情,而非投资能力同步提升;杠杆不会替人选对方向,只会缩短犯错后的时间。
选择产品不妨按这条顺序走:先确认自己是否理解强平机制、能否承受本金损失;再核实提供方资质、资金流向和账户控制权;逐项比较综合成本、杠杆上限、担保比例、追加期限、平仓规则及退出限制;最后用小额、短期情景测算,确认最坏情况下的损失仍可承受。平台客服、风险提醒、对账和争议处理属于支持服务,不能替代监管资质,也不能保证收益。若其承诺保本、高收益或催促加杠杆,应视为警讯。
你更看重低成本,还是资金安全?
若账户下跌一成,你会继续持有还是主动减仓?
你认为平台最该公开哪项信息:资金来源、费用明细,还是强平规则?
评论
Mia Chen
把费用和强平放在一起讲很实用,杠杆回报的例子也一目了然。
周小满
以前只关注利息,没意识到账户控制权和资金来源同样重要。
Leo
我会先看强平规则和资金托管,再考虑任何杠杆产品。